Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was bedeutet ISO 100?
ISO 100 ist ein Begriff aus der Fotografie und bezieht sich auf die Empfindlichkeit des Bildsensors oder des Films. Je niedriger die ISO-Zahl, desto weniger empfindlich ist das Medium für Licht. ISO 100 bedeutet also, dass der Sensor oder Film sehr wenig Licht benötigt, um ein korrekt belichtetes Bild zu erzeugen. Fotografen wählen oft eine niedrige ISO-Einstellung, wenn sie in gut beleuchteten Umgebungen fotografieren, um Bildrauschen zu minimieren und eine hohe Bildqualität zu erzielen. In Situationen mit wenig Licht oder bei der Absicht, Bewegungsunschärfe zu vermeiden, kann es jedoch notwendig sein, die ISO-Empfindlichkeit zu erhöhen. **
Was bedeutet ISO 100, 200, 400 bei Kameras?
ISO steht für International Organization for Standardization und bezieht sich auf die Lichtempfindlichkeit des Bildsensors einer Kamera. Je höher die ISO-Zahl, desto empfindlicher ist der Sensor und desto weniger Licht wird benötigt, um ein gut belichtetes Bild zu erhalten. ISO 100 ist also die niedrigste Empfindlichkeit, während ISO 400 eine höhere Empfindlichkeit aufweist. **


Ähnliche Suchbegriffe für ISO 100
Top-Angebote
Produkte zum Begriff ISO 100:
-
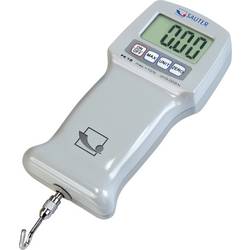
Sauter FK 100. Kraftmessgerät 100 N (max.) ISO FK 100.-ISODie einfache Bedienung und die automatische Displayumkehr zeichnen dieses Standard-Gerät aus. Ideal für alle Anwendungen, wo keine Protokollierung über eine Schnittstelle erfolgen muß. Für Zug- und Druckkräfte mit Spitzenwertfunktion.665,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
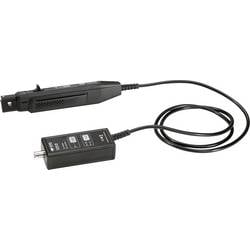
Teledyne LeCroy T3CP30-100 Tastkopf kalibriert (ISO) 100 MHz T3CP30-100-ISODie neuen Stromtastköpfe der T3CP-Serie von Teledyne Test Tools sind aktive DC/AC-Stromtastköpfe mit großer Bandbreite, die sich durch hohe Bandbreite, schnelle und genaue Wellenformerfassung, Messgenauigkeit bis zu 1 % und geringe Schaltungseinfügedämpfung. Diese Tastköpfe können mit allen Oszilloskopen verwendet werden, die über einen hochohmigen BNC-Eingang verfügen.5929,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff ISO 100:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sauter FK 100. Kraftmessgerät 100 N (max.) ISO FK 100.-ISODie einfache Bedienung und die automatische Displayumkehr zeichnen dieses Standard-Gerät aus. Ideal für alle Anwendungen, wo keine Protokollierung über eine Schnittstelle erfolgen muß. Für Zug- und Druckkräfte mit Spitzenwertfunktion.665,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ISO 100?
ISO 100 ist ein Begriff aus der Fotografie und bezieht sich auf die Empfindlichkeit des Bildsensors oder des Films. Je niedriger die ISO-Zahl, desto weniger empfindlich ist das Medium für Licht. ISO 100 bedeutet also, dass der Sensor oder Film sehr wenig Licht benötigt, um ein korrekt belichtetes Bild zu erzeugen. Fotografen wählen oft eine niedrige ISO-Einstellung, wenn sie in gut beleuchteten Umgebungen fotografieren, um Bildrauschen zu minimieren und eine hohe Bildqualität zu erzielen. In Situationen mit wenig Licht oder bei der Absicht, Bewegungsunschärfe zu vermeiden, kann es jedoch notwendig sein, die ISO-Empfindlichkeit zu erhöhen. **
-
Was bedeutet ISO 100, 200, 400 bei Kameras?
ISO steht für International Organization for Standardization und bezieht sich auf die Lichtempfindlichkeit des Bildsensors einer Kamera. Je höher die ISO-Zahl, desto empfindlicher ist der Sensor und desto weniger Licht wird benötigt, um ein gut belichtetes Bild zu erhalten. ISO 100 ist also die niedrigste Empfindlichkeit, während ISO 400 eine höhere Empfindlichkeit aufweist. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für ISO 100
-
Teledyne LeCroy T3CP30-100 Tastkopf kalibriert (ISO) 100 MHz T3CP30-100-ISODie neuen Stromtastköpfe der T3CP-Serie von Teledyne Test Tools sind aktive DC/AC-Stromtastköpfe mit großer Bandbreite, die sich durch hohe Bandbreite, schnelle und genaue Wellenformerfassung, Messgenauigkeit bis zu 1 % und geringe Schaltungseinfügedämpfung. Diese Tastköpfe können mit allen Oszilloskopen verwendet werden, die über einen hochohmigen BNC-Eingang verfügen.5929,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dncg Iso 100 MLWichtige Hinweise (Pflichtangaben): DNCG iso. Anwendungsgebiete: Vorbeugung asthmatischer Beschwerden bei allergischem und nichtallergischem Asthma. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER DNCG iso Lösung 1 % zur Inhalation Wirkstoff: Cromoglicinsäure, Dinatriumsalz Liebe Patientin, lieber Patient! Bitte lesen Sie folgende Gebrauchsinformation aufmerksam, weil sie wichtige Informationen darüber enthält, was Sie bei der Anwendung dieses Arzneimittels beachten sollen. Wenden Sie sich bei Fragen bitte an Ihren Arzt oder Apotheker. Zusammensetzung: 1 Ein-Dosis-Behältnis zu einmaliger Anwendung mit 2 ml Lösung enthält: Arzneilich wirksamer Bestandteil: 20 mg Cromoglicinsäure, Dinatriumsalz. Sonstige Bestandteile: Natriumchlorid, gereinigtes Wasser Darreichungsform und Inhalt: Inhalationslösung 50 Ein-Dosis-Behältnisse mit je 2 ml Lösung (N1) 100 Ein-Dosis-Behältnisse mit je 2 ml Lösung (N2) Penta Arzneimittel GmbH Werksstraße 3 92551 Stulln Telefon (0 94 35) 307138 Telefax (0 94 35) 307139 E-Mail: info@penta-arzneimittel.de Hersteller: Pharma Stulln GmbH Werksstrasse 3 92551 Stulln Telefon (0 94 35) 3008 0 Telefax (0 94 35) 3008 - 99 Anwendungsgebiete: Vorbeugung asthmatischer Beschwerden bei allergischem und nichtallergischem Asthma. Hinweis: DNCG iso ist für die Behandlung eines akuten Asthmaanfalls nicht geeignet. Gegenanzeigen: Wann dürfen Sie DNCG iso nicht anwenden? DNCG iso darf nicht angewendet werden bei bekannter Überempfindlichkeit gegenüber Cromoglicinsäure oder einem der sonstigen Bestandteile des Arzneimittels. Bei Auftreten eosinophiler pneumonischer Infiltrate unter Cromoglicinsäure-Therapie muß diese unverzüglich abgebrochen werden. Was müssen Sie in Schwangerschaft und Stillzeit beachten? Anhaltspunkte für eine fruchtschädigende Wirkung von DNCG iso liegen bislang nicht vor. Dennoch sollte DNCG iso aus grundsätzlichen Erwägungen während der Schwangerschaft nur angewendet werden, wenn der Arzt es für erforderlich hält. Eine Anwendung während der Stillzeit sollte nur nach sorgfältiger Nutzen-Risiko-Abwä-gung erfolgen. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Welche Vorsichtsmaßnahmen müssen beachtet werden? Cromoglicinsäure, Dinatriumsalz ist nicht zur Behandlung akuter Anfälle gedacht. Wechselwirkungen mit anderen Mitteln: Keine bekannt. Dosierungsanleitung, Art und Dauer der Anwendung: Die folgenden Angaben gelten, soweit Ihnen Ihr Arzt DNCG iso nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da DNCG iso sonst nicht richtig wirken kann! Wieviel von DNCG iso und wie oft sollten Sie DNCG iso anwenden? Soweit nicht anders verordnet: Eine 4mal tägliche Anwendung hat sich in klinischen Langzeitstudien bei den verschiedenen Anwendungsgebieten als sinnvoll herausgestellt. Die angegebenen Tagesdosen können verdoppelt, die Anwendungshäufigkeit auf 6mal täglich erhöht werden. Nach Erreichen der therapeutischen Wirkung können die Dosierungsintervalle auf das zur Aufrechterhaltung der Symptomfreiheit erforderliche Maß verlängert werden. In der Asthmatherapie eignet sich Cromoglicinsäure, Dinatriumsalz nur zur Vorbeugung asthmatischer Beschwerden, aber nicht zur Therapie akuter Asthmaanfälle. Eine Versuchsdosis sollte mindestens über 4 Wochen gegeben werden. Die volle Wirkung stellt sich im allgemeinen nach 2-4 Wochen ein. Eine schrittweise Dosisreduktion über 1 Woche wird empfohlen. Inhalationslösung 1 %: Erwachsene und Kinder 4mal täglich je 1 Ein-Dosis-Behältnis (2 ml Lösung enthalten 20 mg Wirksubstanz). Einsatz bereits ab dem 2. Lebensjahr möglich. Wie und wann sollten Sie DNCG iso anwenden? DNCG iso ist nur für die lokale - inhalative Anwendung vorgesehen. Kinder sollten DNCG iso nur unter Aufsicht von Erwachsenen inhalieren. Für die Inhalation werden spezielle Inhalationsgeräte verwendet: Ultraschallvernebler zur Inhalation der Lösung. Um einen optimalen Therapieeffekt zu erzielen, ist eine ausführliche Unterweisung des Patienten im Gebrauch dieser speziellen Geräte erforderlich. Zum Öffnen des Ein-Dosis-Behältnisses wird der obere beschriftete Teil abgedreht. Wie lange sollten Sie DNCG iso anwenden? Die Anwendung von Cromoglicinsäure, Di-natriumsalz zur Vorbeugung asthmatischer Beschwerden erfolgt als Langzeittherapie. Über die Dauer der Anwendung entscheidet der behandelnde Arzt. Überdosierung und andere Anwendungsfehler: Was ist zu tun, wenn DNCG iso in zu großen Mengen angewendet wurde (beabsichtigte oder versehentliche Überdosierung)? Für Cromoglicinsäure, Dinatriumsalz sind Vergiftungserscheinungen bisher nicht bekannt. Nebenwirkungen:20,65 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.